
Fiscalidad de la compra: empieza por el supuesto correcto
Antes de estimar gastos, distingue la vivienda usada —normalmente sujeta a ITP— de la primera entrega por promotor, que en territorio IVA se examina bajo IVA y, cuando proceda, AJD. Un vendedor empresario o una operación especial puede exigir un análisis diferente.
No se asigna una cuota única de ITP al País Vasco: Álava, Bizkaia y Gipuzkoa aplican reglas forales y las condiciones del adquirente y de la vivienda deben comprobarse.
Sin cuota única: Álava, Bizkaia y Gipuzkoa tienen normas y haciendas forales propias. Confirma el territorio histórico, el tipo y los beneficios del inmueble y comprador concretos.
ITP/AJD es foral: consultar la norma y el trámite del territorio histórico donde radica la vivienda, no la tabla de comunidades de régimen común. La liquidación depende de los hechos y de la norma vigente al devengo.
La base imponible y la comprobación de valores se rigen aquí por normas forales. Solicita la documentación catastral o territorial a la hacienda competente y confirma la valoración aplicable: la Sede del Catastro estatal no cubre País Vasco ni Navarra. Añade notaría, Registro, financiación y gastos posteriores por separado.
Catastro estatal: ámbito territorial · Catastro foral de Bizkaia (ejemplo; confirma el territorio)
Consulta el cálculo para tu precio y circunstancias: calculadora de gastos de compra.
Qué comprobar en esta comunidad
Comprobación territorial
Para uso turístico, comprobar el registro vasco y la compatibilidad con normas municipales, de vivienda y propiedad horizontal.
Uso y autorizaciones
Identificar primero el territorio histórico —Álava, Bizkaia o Gipuzkoa— y el municipio; la documentación tributaria y la autoridad competente no son una sola para toda Euskadi.
Inmueble y territorio histórico
Confirmar dirección, municipio y territorio histórico en el título y la referencia del Catastro foral antes de solicitar una liquidación foral. Si se anuncian usos o anexos, contrastar también su situación física y municipal.
Pide nota simple reciente, documentación del Catastro foral del territorio histórico, escritura y antecedentes de obras; para pisos añade certificado de comunidad y actas. El municipio debe confirmar planeamiento y usos cuando condicionen la compra. Un plano, una inscripción o una fotografía no prueban por sí solos la legalidad urbanística.
Zonas y decisiones locales
La comunidad no es un único mercado ni un único régimen urbanístico. Estas zonas plantean preguntas diferentes; la respuesta depende de la parcela, el edificio, el municipio y el uso previsto.
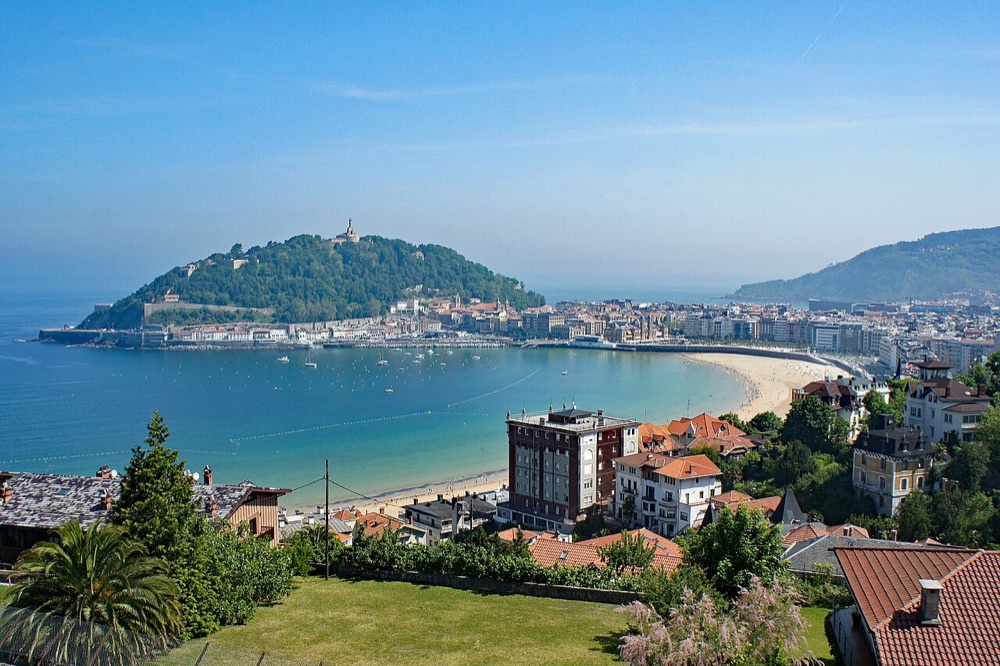
Donostia/San Sebastián y costa de Gipuzkoa
El uso turístico necesita revisión autonómica y municipal específica, además del edificio. En compras, aplica la fiscalidad foral correspondiente a Gipuzkoa, no una cifra peninsular genérica. Para viviendas costeras, revisa Costas; en edificios antiguos, conservación y derramas. Confirma antes de ofertar el coste y viabilidad del uso elegido.
Ver ficha del destinoBilbao, Getxo y costa de Bizkaia
Distingue fiscalidad foral de Bizkaia y normativa municipal del inmueble. En edificios con rehabilitación prevista, pide acuerdos y presupuesto de derramas. Cerca de la ría o litoral, consulta afecciones según ubicación. Para convertir locales, solicita compatibilidad y requisitos de vivienda antes de tratar la oferta como una vivienda terminada.
Ver ficha del destinoVitoria-Gasteiz y Rioja Alavesa
La revisión fiscal debe utilizar Álava y el tipo de operación. En viviendas históricas o rurales, consulta protección, situación de anexos y usos admitidos. Si la compra incluye terrenos o actividad vinculada a viñedo, define exactamente bienes, derechos y contratos transmitidos: no es equivalente a adquirir solo una vivienda.
Ver ficha del destinoSi vienes a vivir aquí
Si te mudas al País Vasco, identifica desde el principio si la vivienda está en Álava, Bizkaia o Gipuzkoa. La Hacienda Foral competente para la operación se determina por el territorio histórico y no por una tabla fiscal autonómica única; confirma también qué municipio gestiona el padrón y el planeamiento del inmueble. Una vivienda en Bilbao, Vitoria-Gasteiz o San Sebastián puede tener límites de uso y comunidad distintos, de modo que la eventual explotación turística se comprueba por dirección. La residencia administrativa depende de tu situación personal y nacionalidad. Tampoco confundas tributar por comprar allí con ser residente fiscal: analiza tus estancias, centro de intereses y convenio antes de planificar el traslado.
La compra de un inmueble no concede por sí sola residencia ni determina tu residencia fiscal. Si te instalas en España, coordina tu documentación migratoria, el empadronamiento cuando corresponda, la cobertura sanitaria y el calendario fiscal con tu situación personal. Comprueba también los suministros, la ocupación efectiva y la entrega de llaves antes de planificar la mudanza.
Si eres ciudadano de la UE y vas a residir más de tres meses, revisa el registro administrativo que te corresponda; si no eres ciudadano de la UE, identifica con antelación la autorización de estancia o residencia adecuada. Empadronarte, obtener un NIE, ser propietario y ser residente fiscal son cuestiones diferentes. Para fijar presupuesto, incorpora también IBI, comunidad, seguro, suministros y el posible IRNR mientras sigas siendo no residente.
AEAT: residencia fiscal de personas físicas · Administración: residencia de ciudadanos UE · Migraciones: vivir en España
Ejemplo hipotético
Ejemplo: un matrimonio compra un piso en Donostia después de usar una calculadora de impuestos que trataba Euskadi como una comunidad de régimen común. Antes de cerrar números, identifica Gipuzkoa como territorio histórico competente y consulta su hacienda foral sobre el supuesto concreto. Pide nota simple y documentos de comunidad, y averigua en el municipio si su posible uso turístico es viable. El precio y las arras se negocian con un cálculo fiscal propio de la operación, no con un porcentaje copiado de Bizkaia, Álava o Madrid.
El ejemplo muestra qué preguntas hacer; no describe un inmueble real ni sustituye una consulta municipal o una inspección técnica.
Sigue con tu operación
Fuentes oficiales y alcance
- Gobierno Vasco · Registro turístico
- Gobierno Vasco · Trámite turístico
- Hacienda Foral de Bizkaia · ITP/AJD
- Colegio de Registradores · Registro de la Propiedad
- Gobierno Vasco · tres Haciendas Forales
- Administración General del Estado · Residencia de ciudadanos UE
- AEAT · Residencia fiscal de personas físicas
Información general elaborada con asistencia de IA y contrastada con las fuentes enlazadas. La revisión jurídica profesional del contenido editorial está pendiente. Las reglas y documentos de la operación concreta determinan los pasos siguientes.